线下网点管得滴水不漏,线上员工用个人微信跟客户聊了什么,机构却未必知道。930新规后,这条路走不通了。银行券商会话存档合规的核心,不是把客户加到企微就完事,而是做到三件事:沟通内容存得下、违规话术拦得住、员工离职后客户关系接得回。下面拆开讲每一步怎么配。
金融业的合规管理,线下一直很「重」:银行网点买理财要双录,大厅有监控,销售有风险评估;证券营业部要应付证监会现场检查。
但线上沟通这块,过去很长时间是另一套逻辑——员工用个人微信跟客户聊产品、做投教、推理财,聊了什么、承诺了什么,机构未必知道。
等到客户投诉、监管检查,或者员工离职把客户带走,才发现聊天记录拿不出来。
930 新规之后,这件事变得更紧迫了。多家银行的动作很一致:
· 要求员工限期清理个人微信、朋友圈,以及小红书、抖音上的营销内容
· 客户营销回复统一转到企业微信
· 禁止再用个人微信发送营销信息
· 部分银行对企微添加覆盖率提出了明确指标
个人微信营销正在被系统性清退,企业微信成了合规主阵地。
但客户加到了企微,不等于沟通就合规了。聊天内容存不存、存多久、能不能拦违规话术、员工离职后客户关系能不能接住,才是真正要补的课。
会话存档解决的,就是这一步。
· · ·场景 01
商业银行:从「看不见」到「存得下、拦得住」
渠道收口 + 敏感词拦截 + 离职继承
一家城市商业银行过去的处境很典型:线下网点管得滴水不漏,买理财要做风险评估,销售过程要录音录像,大堂经理说什么都有标准话术。但线上员工用个人微信跟客户沟通,发了什么、承诺了什么,基本不可控。
案 例
这家银行的相关负责人说得很直白:
“线下网点的合规审查要求很严格,但线上的营销监控是盲区,员工都通过个人微信与客户沟通,违规行为无法监控。”
这句话不算漂亮,但真实。
解 法
01 渠道收口
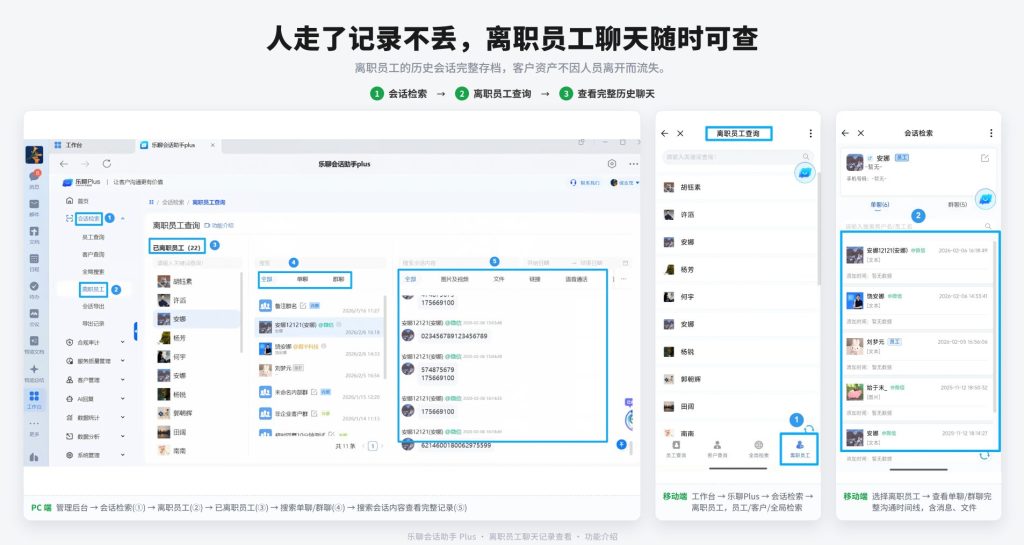
全员用企业微信添加客户,文字、图片、文件、语音通话自动存档。客户经理聊了哪款理财、说了什么收益、有没有做风险提示,全部有据可查。
02 敏感词拦截
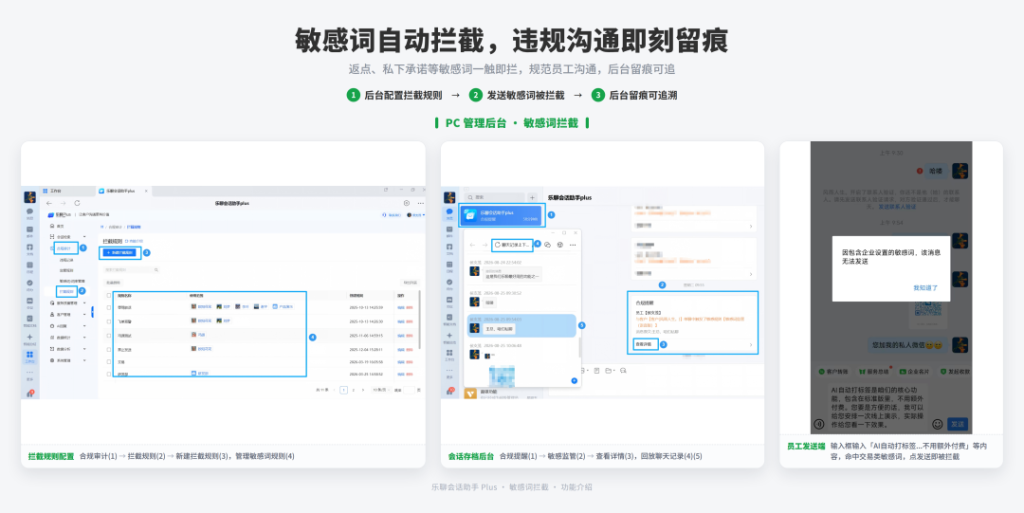
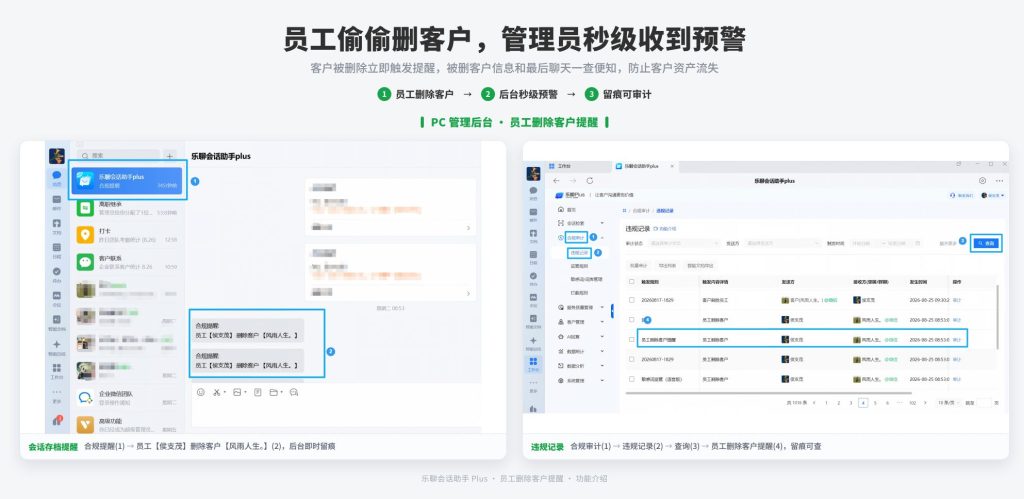
金融营销里最容易出事的,就是「保本」「稳赚」「零风险」这类话术。实际配置时颗粒度还要更细: 保息、肯定赚、不会亏、绝对安全、内部消息、飞单私单、保底收益、稳赚不赔。这些都该进规则库,系统在消息发出前识别并拦截,比事后抽查有效得多。
03 离职继承
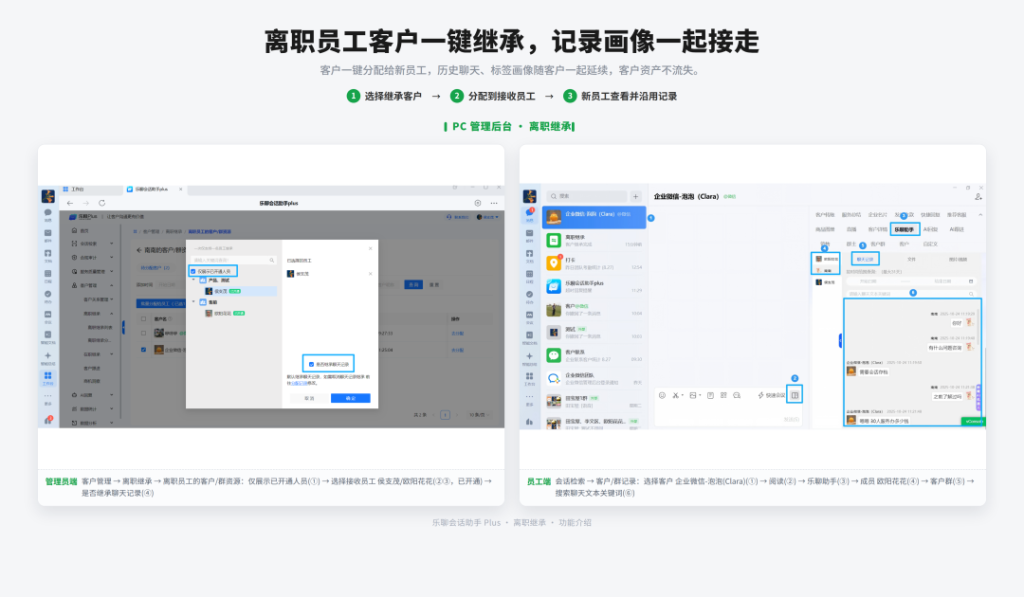
还有一个银行特别在意的点:VIP 客户。以前客户加在员工个人微信上,员工离职,客户也跟着走。会话存档的离职继承,可以让接手人员一键继承客户关系和完整聊天记录,客户会收到服务人员变更通知,体验不断档。
留存期限
银行保险机构的客户沟通记录留存期限不少于 5 年,具体以现行监管规定和属地要求为准。存档不是「存了就行」——存多久、能不能按条件调取,才是审计和检查时真正会问的。
对银行来说,这不是一个「功能」,是把客户资产从个人手里收回来的动作。
场景 02
证券公司:记录全量留存,数据还要留在自己手里
全量留痕 + 言论拦截 + 私有化部署
证券行业的合规要求比银行只高不低。交易和投顾越来越多搬到线上,沟通记录保存反而成了老大难。
案 例
一家证券公司反映过两个痛点:一是业务沟通记录保存不完善,传统抽查耗时耗力;二是业务人员说话不规范,客户不满意就走了。
这两个问题看似一个对监管、一个对客户,根子上是同一件事——沟通过程没有留痕,也没有前置约束。
解 法
01 沟通记录全量留存
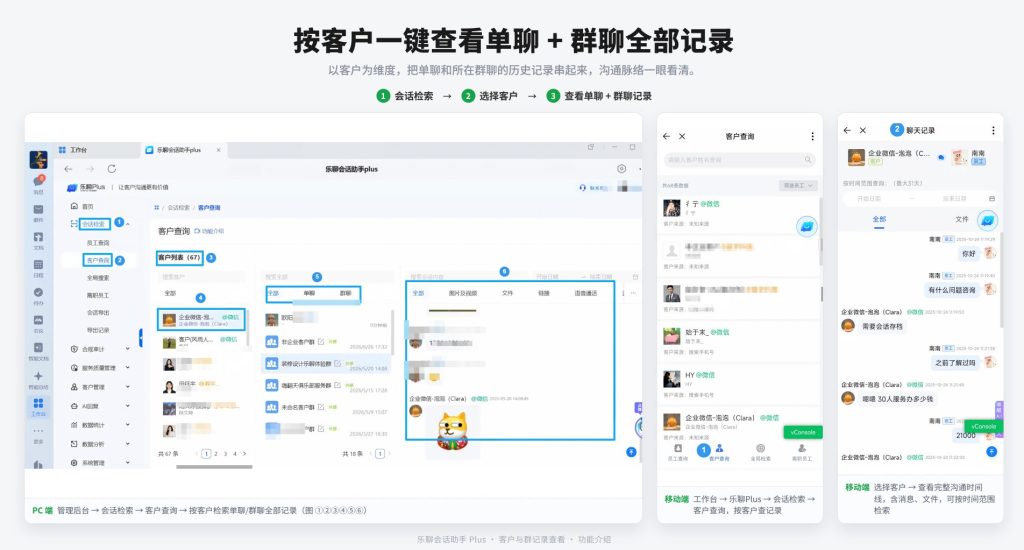
客户沟通过程、下单过程全部留痕,出现纠纷或投诉时可以快速调取完整记录还原事实。
02 不当言论实时拦截
敏感词库要按证券业务场景配,而不是套用通用词库:夸大收益、承诺回报、诱导交易、保底保收益、稳赚不赔、内幕消息、代客操作、飞单私单。这些词在发出前被识别并阻止,比事后追责更靠前。
留存期限
证券期货经营机构的客户沟通记录留存期限不少于 20 年,比银行保险的 5 年高出一个量级。这个体量靠人工归档基本不现实,必须是系统化的存储与调取。
03 私有化部署
数据存储在企业自己的服务器上,满足金融机构对数据主权和安全性的要求。对券商来说,SaaS 不是不能谈,但涉及客户沟通全量数据,私有化往往是选型时的硬门槛。
· · ·客户案例
高X证券:60 封邮件之后,选的是私有化
全牌照综合券商 + 数据主权优先
高X证券成立于 2004 年,是全牌照综合性证券公司,投行、资管、经纪业务都有。安全与监管合规,是这家机构选型时最重要的考量。
他们的技术团队和供应商来回发了 60 封邮件,从系统拓扑结构到数据加密方案,一项一项确认,最后才达成合作。这个细节其实很能说明金融行业采购会话存档的真实状态:不是买一个现成功能,而是在选一个能过技术、合规、安全三道关的方案。
最终高X证券采用私有化部署,所有数据存在自己的服务器上。部署后的效果,一是客户成交转化率提升,二是线上沟通监控盲区被彻底解决。
客户评价
“为保障合规高效地运转,我们必须对线上沟通进行严格的监控和管理。然而,存在诸多盲区,使我们的监管工作难以全面展开。会话存档私有化部署,解决了线上沟通监控的大难题。”
· · ·落地路径
想落地,先走这三步
路径不用搞复杂,顺序别弄反
① 开通企业微信会话存档
先把沟通渠道从个人微信收回到企微,这是所有后续动作的前提。员工用企微加客户,聊天内容才能进入可存档、可审计的链路。
② 配置行业敏感词库
银行侧重「保本、保息、零风险、飞单私单」,券商侧重「承诺回报、诱导交易、内幕消息、代客操作」。敏感词不是配一次就完事,要按业务线、产品类型和监管通报持续更新。
③ 选部署方式
一般机构可以先走 SaaS 快速上线;对数据主权要求高的券商、大型银行,选私有化部署,数据留在自己服务器上。选型时重点看拓扑结构、加密方案、留存期限和调取权限,别只看功能清单。
—— 这一条决定的是「过不过得了技术合规那关」
补一句:选型时多问一句「调取权限怎么分」,比看十页功能清单有用。
· · ·写在最后
线上合规不是买一个会话存档功能就结束了。它的实质是把客户沟通从个人手里收回到企业手里:渠道收口、记录留存、违规拦截、离职继承、数据可控。
930 新规之后,个人微信营销的空间在收窄,企业微信加会话存档,正在成为银行和券商的标配组合。
这块拼图补不上,线下管得再严,线上仍然是一个说不清的黑箱。
扫码加我,先帮你确认一件事:
监管来调记录的时候,你们机构的线上沟通拿得出来吗